17. 9. 2026
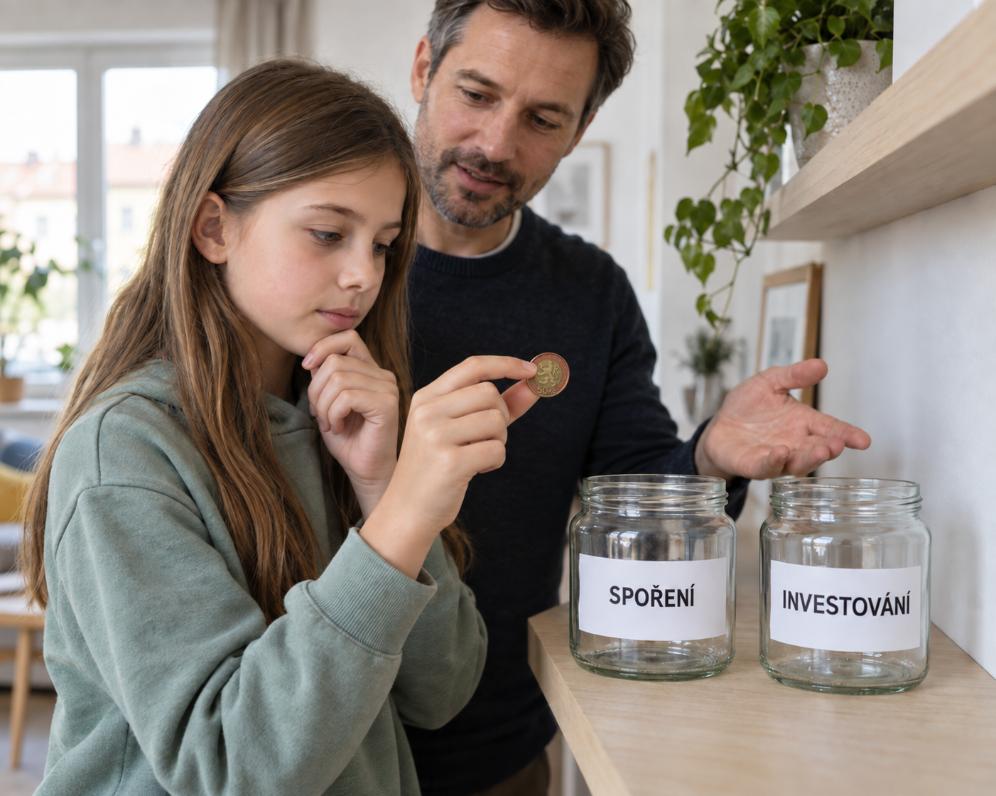
Chcete dětem usnadnit vstup do dospělosti, ale nevíte, zda pro ně raději spořit, nebo investovat? Na spořicím účtu zůstávají peníze snadno dostupné, při delším časovém horizontu však stojí za zvážení také investování. Obě cesty mají své výhody, omezení a rizika. Přečtěte si, jak mezi nimi vybírat a jak je kombinovat při vytváření finančního základu na studium, bydlení nebo jiné budoucí plány.
Rozdíl mezi spořením a investováním
Spoření a investování nejsou dvě soupeřící možnosti. Každá z nich má ve finančním plánu své místo. Spořicí účet se hodí pro peníze, které chcete mít bezpečně uložené a rychle k dispozici. Jejich hodnota nekolísá podle vývoje na finančních trzích. Pokud je však úrok po zdanění nižší než inflace, za naspořenou částku si postupem času koupíte méně.
U peněz určených například na studium nebo první bydlení může být horizont deset, patnáct i více let. Takto dlouhá doba umožňuje zvážit investování části pravidelných vkladů. Investice mohou přinést vyšší zhodnocení než spořicí účet, jejich hodnota však může také klesat. Delší horizont poskytuje více času na překonání nepříznivých období, ale zisk ani překonání inflace nezaručuje.
Při rozhodování proto záleží na tom, kdy budete peníze potřebovat, jaké kolísání dokážete přijmout a kolik zaplatíte na poplatcích. Spoření a investování lze také kombinovat podle konkrétního cíle.
Jaké možnosti lze pro finanční start dítěte využít
Jednou z možností je doplňkové penzijní spoření založené pro dítě. Rodiče nebo další členové rodiny na ně mohou pravidelně přispívat a při splnění podmínek se ke vkladům připisuje státní příspěvek. Peníze se investují podle zvolené strategie, takže ani zde není výsledek předem jistý. Hlavním účelem produktu je navíc spoření na stáří a většina prostředků proto zůstává dlouhodobě vázaná.
Po 18. narozeninách lze při splnění zákonných podmínek požádat o výplatu části peněz. Vyplatit lze nejvýše třetinu prostředků bez státních příspěvků a případných příspěvků zaměstnavatele. Spoření musí trvat alespoň deset let a během posledních dvou let nesmějí být peníze převedeny k jiné penzijní společnosti. Žádost je nutné podat do dvou let od osmnáctých narozenin.
Další cestou jsou podílové fondy nebo jiné investiční řešení, které rozkládá peníze mezi více druhů aktiv, oblastí či firem. Takové rozložení pomáhá omezovat některá rizika, nemůže je však úplně odstranit. Před výběrem je důležité porovnat poplatky, dostupnost peněz a míru kolísání. Ověřte také, komu budou peníze právně patřit a kdo o nich bude moci rozhodovat po dosažení plnoletosti dítěte.
Čas a složené zhodnocování jako dlouhodobá výhoda
Při vytváření finančního základu pro dítě hraje důležitou roli čas. Pokud začnete brzy, nemusíte později vytváření finančního základu dohánět vysokými vklady. Dlouhá doba zároveň umožňuje využít složené zhodnocování. To znamená, že případné výnosy zůstávají investované a mohou v dalších letech vytvářet další výnosy. U investic však nejde o předem stanovený úrok. Skutečný výsledek bude záviset na vývoji trhu, nákladech i zvolené strategii.
Význam má také pravidelnost. I menší částky ukládané každý měsíc mohou za řadu let vytvořit užitečný finanční základ, konkrétní výsledek však nelze dopředu slíbit. S blížícím se termínem, kdy má dítě peníze využít, je vhodné plán znovu zkontrolovat. Příliš riziková investice by mohla krátce před výběrem výrazně klesnout.
Součástí přípravy může být i postupné zapojování dítěte do rozhodování. Kromě peněz si tak do dospělosti odnese také zkušenost s plánováním, vytvářením rezerv a odpovědným zacházením s financemi.
Finanční základ pro dítě nemusí stát pouze na jednom produktu. Vhodná kombinace úspor a investic se odvíjí od cíle, délky spoření i přijatelného rizika. Pokud chcete zjistit, jaké řešení by mohlo vyhovovat právě vaší rodině, využijte kontaktní údaje na tomto webu. Společně probereme vaše možnosti.
Autor: Patrik Malár
Finance a nemovitosti v souvislostech
Jmenuji se Patrik Malár a ve světě financí se pohybuji od roku 2005. Za tu dobu jsem zjistil jednu důležitou věc – skutečný majetek se nebuduje jedním finančním produktem, ale chytrým propojením financí, investic a nemovitostí.
Proto se dnes nezaměřuji pouze na klasické finanční poradenství. Pomáhám klientům přemýšlet nad jejich majetkem jako nad celkem – od finančního plánu a investic přes nákup nebo prodej nemovitosti až po její efektivní využití.
Pomáhám peníze nejen vydělat, ale také správně spravovat
S klienty vytvářím dlouhodobé finanční strategie, jejichž cílem je budování, ochrana a postupné zhodnocování majetku. Hledáme řešení, která dávají smysl nejen dnes, ale především v horizontu dalších let.
Součástí mé práce jsou také reality. Ve spolupráci se zkušeným týmem realitních makléřů pomáháme klientům s nákupem i prodejem nemovitostí a celým procesem od prvního rozhodnutí až po dokončení transakce.
Od koupě investičního bytu až po jeho správu
Sám se aktivně věnuji také správě bytů určených ke krátkodobému pronájmu prostřednictvím Airbnb a dalších platforem.
Majitelům nemovitostí tak mohu pomoci nejen s jejich pořízením a financováním, ale také s následným provozem a správou. Cílem je, aby nemovitost nebyla pouze položkou v majetku, ale aktivem, které může dlouhodobě vytvářet hodnotu a příjem.
S čím vám mohu pomoci?
Jeden partner pro finance i nemovitosti
Mým cílem není klientovi pouze sjednat hypotéku, investici nebo prodat byt.
Chci být člověkem, na kterého se může dlouhodobě obrátit, když řeší své peníze, investice nebo nemovitosti.
Protože dobrý finanční plán nekončí podpisem smlouvy.
Začíná rozhodnutím, kam chcete svůj majetek v dalších letech posunout.